# Cẩm nang mua nhà lần đầu ở Mỹ: Bí quyết nâng điểm tín dụng, so sánh vay FHA vs Conventional và mẹo tránh bẫy chi phí Closing Cost
Trong hành trình tha hương lập nghiệp trên đất Mỹ, có lẽ khoảnh khắc cầm chùm chìa khóa căn nhà đầu tiên của riêng mình luôn là cột mốc xúc động nhất đời người.
Bao nhiêu năm trời đi thuê mướn chung cư (apartment), chịu đủ thứ gò bó: chủ nhà cằn nhằn chuyện kho cá chiên cá bốc mùi thơm nồng, ba má muốn ươm vài chậu ớt, chậu rau răm ngoài ban công cũng bị cấm cản, mấy đứa nhỏ không có mảnh sân cỏ để chạy nhảy nô đùa.
Ngày gom góp đủ tiền đặt cọc (down payment), đặt bút ký tên nhận nhà, nhìn ba má mừng rỡ cặm cụi xới mảnh đất sau vườn ươm giàn mướp, cây ổi, bao nhiêu mệt nhọc cay đắng đời di dân bỗng chốc tan biến sạch trơn.
Nhưng mua nhà ở Mỹ không hề đơn giản như mua chiếc xe hơi. Thị trường bất động sản xứ này chằng chịt các loại thủ tục, từ ma trận điểm tín dụng (Credit Score), tỷ lệ nợ (DTI), cho đến các khoản phí sang tên "ẩn mình" (Closing Costs) lên tới cả chục ngàn đô la khiến nhiều người mua lần đầu bị hụt hẫng, hoang mang.
Bài viết này là cẩm nang thực chiến tâm huyết dành tặng bà con mình: từ cách dọn dẹp điểm tín dụng, chọn gói vay ngân hàng thông minh, cho đến tuyệt chiêu kiểm tra nhà để không rước phải những căn nhà mục móng, dột mái.
Bước 1: Dọn dẹp tài chính trước khi đi coi nhà 6 đến 12 tháng
Sai lầm lớn nhất của người mua nhà lần đầu là vội vã lướt các trang mạng như Zillow hay Redfin tìm nhà đẹp trong khi hồ sơ tài chính chưa sẵn sàng. Khi nộp đơn xin vay tiền ngân hàng (Mortgage Loan), người thẩm định (Underwriter) sẽ soi từng đồng xu cắc bạc trong trương mục của bạn:
1. Điểm tín dụng (Credit Score / FICO Score)
Điểm FICO quyết định trực tiếp mức lãi suất bạn phải gánh trong suốt 30 năm. Chỉ cần chênh lệch 0.5% lãi suất trên món nợ \$400,000 là bạn đã mất trắng vài chục ngàn đô la tiền lời vô ích:
- 580 điểm: Mức tối thiểu để nộp đơn vay chương trình FHA (down 3.5%).
- 620 điểm: Mức sàn tối thiểu để vay chương trình thông thường (Conventional Loan).
- 740 điểm trở lên: Mức "điểm vàng" giúp bạn hưởng lãi suất ưu đãi thấp nhất thị trường và tiền bảo hiểm nợ vay rẻ nhất.
Kinh nghiệm xương máu: Trong vòng 6 tháng trước khi nộp đơn mua nhà, tuyệt đối không mở thêm thẻ tín dụng mới, không ký giấy mua xe hơi trả góp và không đóng các thẻ tín dụng lâu năm.
2. Tỷ lệ nợ trên thu nhập (Debt-to-Income - DTI)
Ngân hàng sẽ tính toán tổng các khoản nợ cố định mỗi tháng của bạn (tiền góp xe hơi, tiền trả nợ học, tiền nợ thẻ tín dụng tối thiểu và tiền trả góp căn nhà tương lai) so với tổng thu nhập trước thuế:
- Mức an toàn: Tổng DTI nên dưới 43% (một số ngân hàng cho vay Conventional có thể nới lỏng lên 45%–50%).
- Ví dụ cụ thể: Nếu hai vợ chồng kiếm được \$10,000/tháng trước thuế, tổng số tiền trả góp nhà mới kèm các khoản nợ xe cộ khác chỉ nên nằm dưới mức \$4,300/tháng.
3. Tiền đặt cọc phải "nằm yên" tối thiểu 60 ngày (Seasoned Funds)
Luật tài chính Mỹ kiểm soát rất gắt gao nguồn tiền chống rửa tiền. Toàn bộ số tiền bạn dùng để down payment và trả chi phí closing cost phải nằm cố định trong nhà băng tối thiểu 60 ngày liên tục.
Nếu sát ngày mua nhà tự nhiên có một cọc tiền mặt lớn mấy chục ngàn đô nộp vô trương mục mà không chứng minh được nguồn gốc từ đâu, ngân hàng sẽ từ chối cấp tiền vay ngay lập tức. Nếu người thân trong nhà cho tiền mua nhà, bắt buộc phải làm giấy xác nhận cho tặng chính thức (Gift Letter) nêu rõ đây là tiền cho đứt chứ không phải nợ nần.
Bước 2: Đập tan lầm tưởng "Phải có đủ 20% tiền down mới mua được nhà"
Nhiều bà con mình cứ nghĩ mua căn nhà \$500,000 thì bắt buộc phải có sẵn \$100,000 tiền mặt (20%) trong tay nên chần chừ mãi không dám mua. Thực tế, đa số người mua nhà lần đầu tại Mỹ đều tận dụng các chương trình vay trả góp với mức cọc rất nhẹ:
| Loại Khoản Vay | Mức Down Tối Thiểu | Điểm Tín Dụng Tối Thiểu | Ưu & Nhược Điểm Cần Biết |
|---|---|---|---|
| Vay Thường (Conventional Loan) | 3% đến 5% | 620 (khuyên nên 720+) | Tiền bảo hiểm PMI sẽ tự động biến mất khi giá trị căn nhà tăng hoặc khi bạn trả bớt nợ chạm mốc 20% equity. |
| Vay FHA (Chính Phủ Bảo Lãnh) | 3.5% | 580 | Dễ tính với người có điểm tín dụng thấp; nhưng phí bảo hiểm MIP phải đóng suốt đời khoản vay trừ khi bạn tái tài trợ (Refinance). |
| Vay VA (Dành Cho Cựu Binh / Quân Nhân) | 0% Down | Không quy định cứng | Miễn phí bảo hiểm nợ vay, lãi suất cực kỳ cạnh tranh cho người từng phục vụ trong quân đội Mỹ. |
| Vay USDA (Khu Vực Bán Nông Thôn) | 0% Down | Thường từ 640 | Miễn tiền down cho những khu ngoại ô hoặc vùng nông thôn được chính phủ quy hoạch phát triển. |
Tiền bảo hiểm nợ vay PMI là gì?
Khi bạn down ít hơn 20% ở gói vay Conventional, ngân hàng bắt bạn đóng thêm một khoản phí bảo hiểm gọi là Private Mortgage Insurance (PMI), chừng \$80 đến \$200/tháng. Khoản tiền này bảo vệ cho ngân hàng chứ không bảo vệ cho bạn. Nhưng điểm cộng của vay Conventional là sau vài năm nhà lên giá hoặc bạn trả bớt tiền gốc chạm mốc 80% nợ, bạn chỉ việc kêu thợ thẩm định giá lại căn nhà là khoản phí PMI này sẽ được gỡ bỏ hoàn toàn.
Bước 3: Tránh cú sốc chi phí sang tên (Closing Costs)
Rất nhiều người ky cóp vừa đủ 3.5% hay 5% tiền down, hớn hở chuẩn bị nhận nhà thì bàng hoàng khi nhận bảng kê khai chi phí sang tên (Closing Costs) đòi thêm một khoản tiền mặt từ 2% đến 5% giá trị căn nhà. Mua căn nhà \$500,000, tiền closing cost có thể lên tới \$10,000 đến \$20,000!
Khoản tiền này bao gồm những thứ bắt buộc sau:
- Phí mở hồ sơ & xét duyệt vay (Origination Fee): Trả cho ngân hàng hoặc chuyên viên môi giới cho vay (Loan Officer) chừng 0.5% đến 1%.
- Phí thẩm định giá nhà (Appraisal Fee): Khoảng \$500 – \$800 để chuyên viên độc lập lại đo đạc xác nhận căn nhà đúng giá trị thị trường.
- Bảo hiểm chủ quyền nhà (Title Insurance): Đảm bảo miếng đất và căn nhà không bị dính tranh chấp kiện tụng, nợ thuế cũ hay giấy tờ giả mạo.
- Tiền giữ trước thuế và bảo hiểm (Escrow Impounds): Ngân hàng sẽ thu trước từ 6 đến 12 tháng tiền thuế nhà đất và tiền bảo hiểm nhà để bỏ vô tài khoản ký thác (escrow), tự động đóng thuế giùm bạn mỗi năm.
Mẹo thương lượng: Khi đưa ra mức giá mua (offer), hãy bàn với người môi giới địa ốc xin người bán hỗ trợ một phần chi phí sang tên (Seller Concession / Seller Credit). Trong thị trường nhà ế, người bán hoàn toàn có thể chịu giùm bạn \$5,000 đến \$10,000 tiền closing cost!
Bước 4: Kiểm tra nhà (Home Inspection) - "Tấm khiên" bảo vệ túi tiền
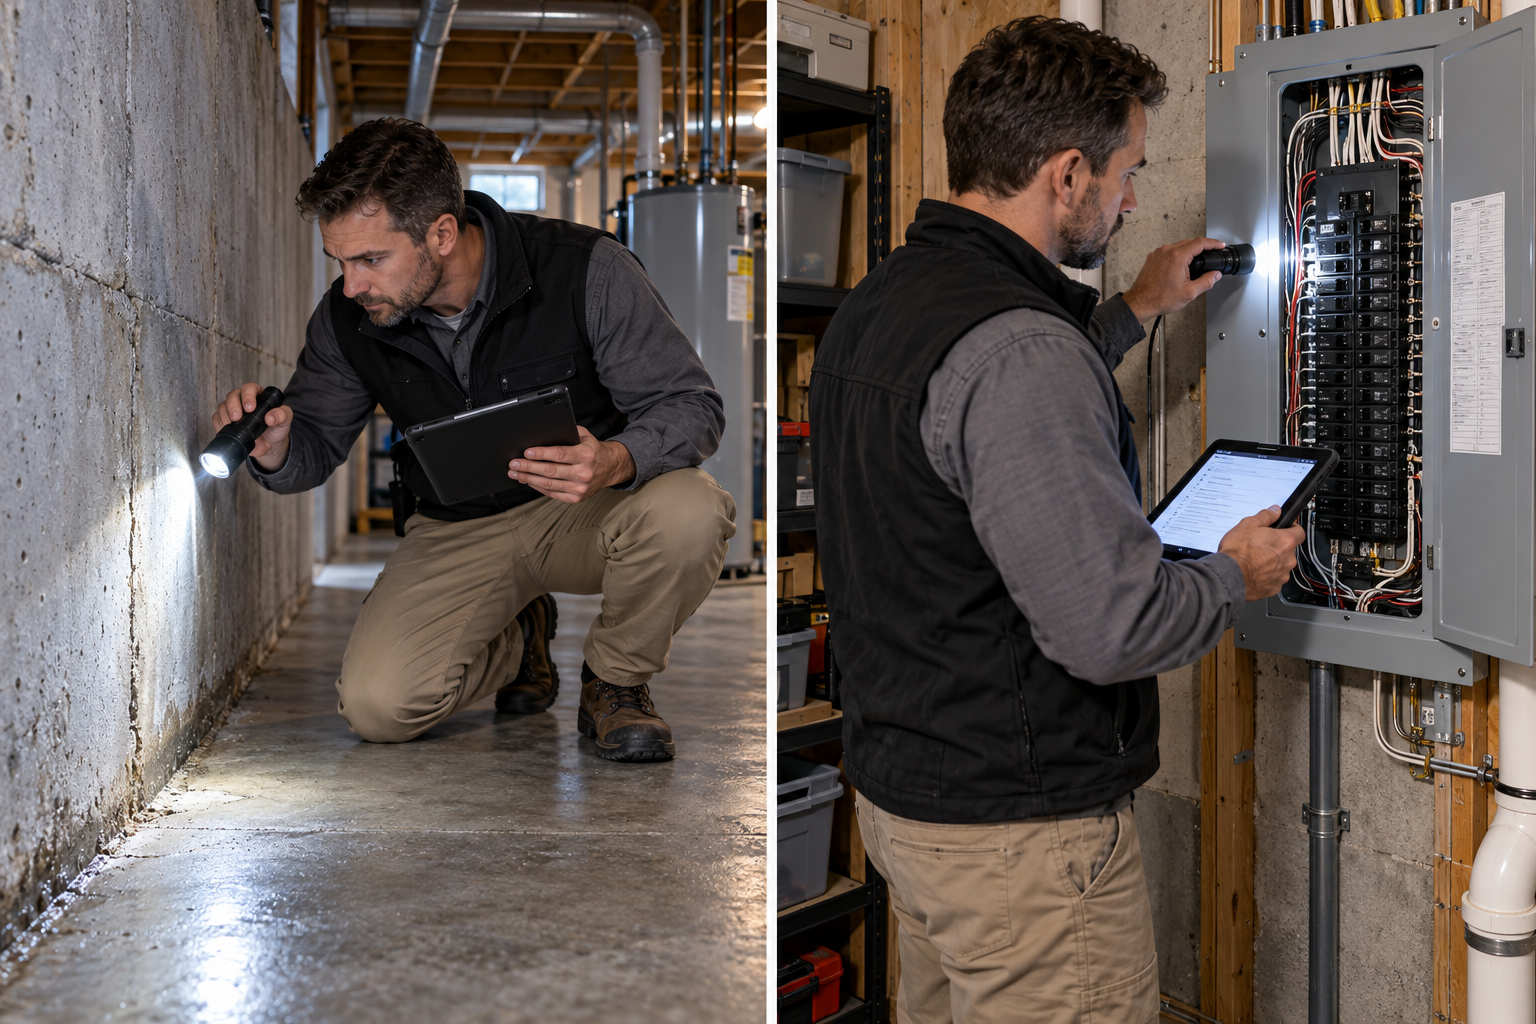
Dù thị trường có cạnh tranh tới đâu, tuyệt đối không bao giờ bỏ điều khoản kiểm tra nhà (Home Inspection Contingency).
Bỏ ra khoảng \$400 – \$600 mướn một kỹ sư kiểm tra nhà chuyên nghiệp leo lên la-phông, chui xuống gầm nhà rà soát toàn bộ các mối nguy hiểm chết người sau đây:
- Móng nhà nứt sụt lún (Foundation): Sửa móng nhà ở Texas hay Cali tốn không dưới \$15,000 đến \$40,000. Nếu thấy sàn nhà bị nghiêng dốc, cửa đóng không khít hay tường có vết nứt xéo hình bậc thang, phải cẩn thận tối đa.
- Mái nhà dột & Máy lạnh sưởi (HVAC): Mái ngói hay mái tôn quá 20 năm tuổi, mục nát rêu phong hoặc dàn máy lạnh trung tâm bị xì gas hư lốc máy sẽ ngốn của bạn cả chục ngàn đô la thay mới liền tay.
- Mối mọt ăn mục ruột gỗ (Termite Inspection): Mối đất ở Mỹ ăn âm ỉ bên trong các thanh đà gỗ của vách tường, nhìn bên ngoài đẹp đẽ nhưng bên trong đã rỗng ruột.
Nếu biên bản kiểm tra phát hiện lỗi lớn, bạn có toàn quyền pháp lý yêu cầu người bán sửa chữa đàng hoàng, bớt tiền nhà tương ứng, hoặc rút lui hủy hợp đồng và lấy lại trọn vẹn 100% tiền cọc (Earnest Money Deposit).
Khác biệt thú vị giữa mua nhà ở Cali và Texas
Hai tiểu bang tập trung đông người Việt nhất có những đặc thù tài chính trái ngược nhau mà bà con cần lưu ý:
- Mua nhà ở California: Giá nhà rất cao, nhưng Cali có đạo luật nổi tiếng Proposition 13. Tiền thuế nhà đất hàng năm chỉ tính trên giá mua ban đầu và bị khống chế mức tăng tối đa không quá 2%/năm. Nhờ vậy bà con ở lâu năm không sợ bị thuế nhà đất đè bẹp.
- Mua nhà ở Texas: Giá nhà rẻ hơn nhiều, đất đai rộng rãi thênh thang, Texas lại không đánh thuế thu nhập tiểu bang. Bù lại, thuế nhà đất ở Texas thuộc hàng cao nhất nước Mỹ (khoảng 1.8% đến 2.5%/năm). Mua căn nhà \$450,000 ở ngoại ô Houston hay Dallas, mỗi năm tiền thuế nhà đất có thể ngốn từ \$9,000 đến hơn \$11,000!
Lời nhắn nhủ ấm áp cho chặng đường dựng xây tổ ấm
Mua được căn nhà khang trang trên đất Mỹ không đơn thuần là một vụ đầu tư tài chính sinh lời.
Đó là nơi che mưa che nắng, là chốn đi về ấm áp sau những giờ làm việc vất vả nơi xứ người: là khói lam chiều bốc lên từ gian bếp thơm lừng mùi canh chua cá kho, là khoảng sân rợp bóng mát cho ba má an dưỡng tuổi già, và là bệ phóng vững chắc cho con cháu tự tin bước vào tương lai.
Bà con mình có thể tìm kiếm các chuyên viên địa ốc người Việt tận tâm, văn phòng cho vay tiền mua nhà uy tín và đại lý bảo hiểm nhà cửa gần nơi mình ở tại Danh Mục Dịch Vụ & Bảo Hiểm Trên FindALoco.